 꿀팁닷컴
우리 아이 용돈, 그냥 두지 마세요! 첫 종잣돈 만들기 💰
3초 요약
- 용돈은 기입장에 적고 아이와 목표부터 세웁니다
- 증권사 계좌, 어린이펀드, 연금저축으로 장기 복리를 노립니다
- 미성년 자녀 비과세 증여는 10년간 2,000만원, 신고는 3개월 안에
카드뉴스로 먼저 보기
전체 6장 보기 →
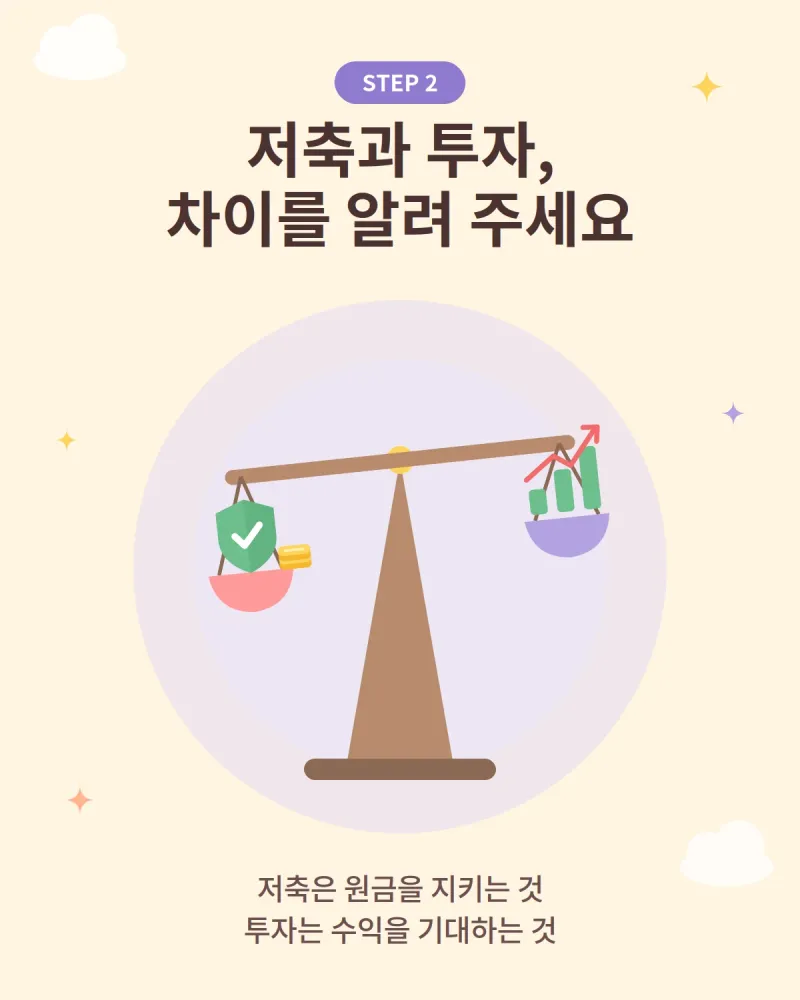
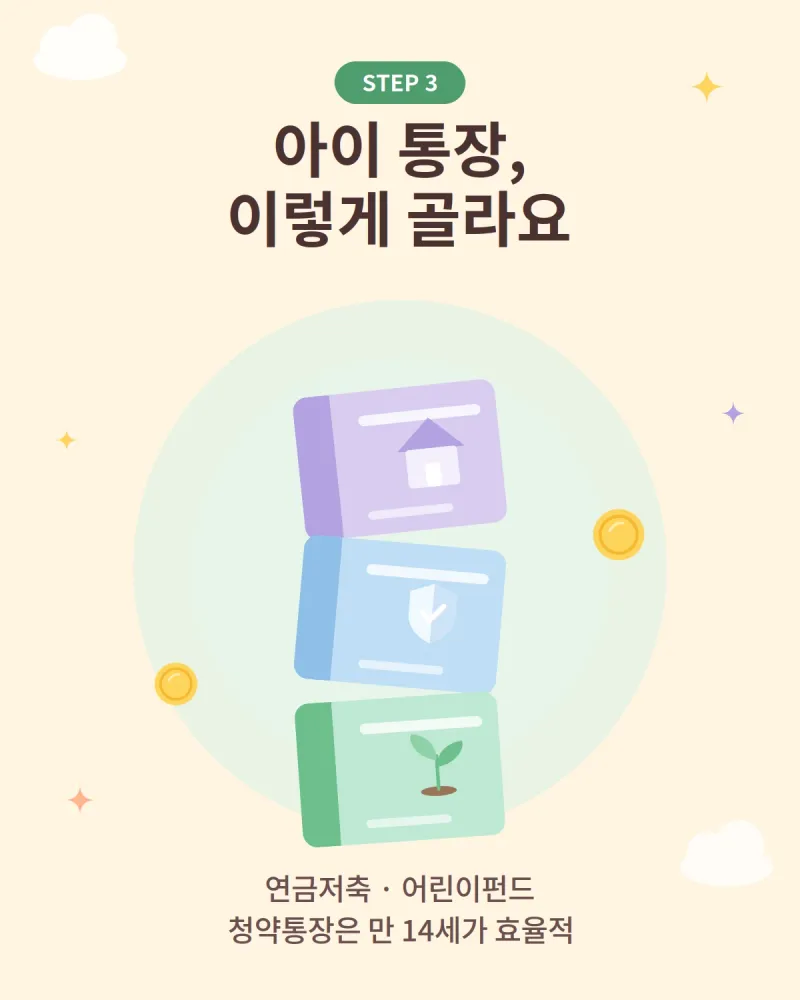
아이가 받은 용돈, 벌써 다 쓰지는 않았나요? 명절이나 생일에 받은 목돈은 돈 공부를 시작하기 좋은 기회입니다. 용돈 기입장으로 관리 습관을 잡고, 소액 투자와 절세 계좌까지 이어 가 보세요. 증여세 주의점도 함께 정리했습니다.
용돈이 늘 금방 사라진다면? 👛
용돈을 넉넉히 줘도 아이가 금세 다 쓴다면, 돈 관리 방법을 아직 모르기 때문일 가능성이 큽니다. 이럴 때는 용돈 기입장이 가장 쉬운 시작점입니다. 받은 돈과 쓴 돈을 직접 적다 보면 돈이 어디로 나가는지 눈에 보입니다.
금액이 작아도 괜찮습니다. 기록하는 습관 하나가 올바른 경제관념의 뿌리가 됩니다. 부모는 옆에서 소비 패턴을 스스로 잡아 갈 수 있게 천천히 도와주세요.
용돈, 어디에 쓸지 아이와 정해 볼까요? 🎯
용돈은 아이가 처음 갖는 자산입니다. 특히 명절·생일에 받은 목돈은 받자마자 쓰기보다 “이 돈으로 뭘 할까?”를 함께 이야기해 보세요.
- 가까운 목표: 갖고 싶은 물건을 위해 몇 주 모아 보기
- 먼 목표: 미래를 위한 저축이나 투자 계획 세우기
어릴 때 경험한 저축과 투자는 평생의 금융 감각이 됩니다. 이때 두 개념의 차이도 알려 주세요. 저축은 원금을 지키며 안전하게 모으는 방법이고, 투자는 기업이나 시장에 돈을 맡겨 수익을 기대하는 방법입니다.
아이도 투자할 수 있을까? 👀
가능합니다. 1주 단위나 소수점 단위로 소액 주식 투자를 시작할 수 있습니다. 어려운 용어보다 “내가 이 회사의 주인이 된다”는 느낌을 먼저 알려 주세요.
기업 하나를 고르기 어렵다면 여러 회사에 나눠 투자하는 펀드나 ETF도 방법입니다. “달걀을 한 바구니에 담지 않는다”는 격언을 몸으로 익힐 수 있습니다. 시작이 겁난다면 모의투자로 먼저 연습해 보세요.
어떤 통장을 만들어 줘야 할까? 🏦
증권사 계좌부터 열어요
소액 투자를 하려면 증권사 계좌가 필요합니다. 지점 방문이나 비대면으로 만들 수 있습니다. 증권사마다 다르지만 보통 아래 서류를 준비합니다.
- 부모 신분증
- 가족관계증명서
- 자녀 기본증명서
- 자녀 도장
- 자녀 명의 통장 사본
연금저축계좌는 과세이연이 핵심이에요
연금저축은 흔히 직장인 세액공제용으로 알려져 있지만, 진짜 장점은 과세이연입니다. 굴리는 동안 세금을 떼지 않고, 연금으로 받을 때 과세하니 그만큼 복리 효과가 커집니다.
연금 수령 때 세율은 3.3~5.5%입니다. 일반 배당소득세 15.4%보다 훨씬 낮습니다. 미성년 자녀가 성인이 된 뒤 기존 납입금에 대해 세액공제를 신청할 수도 있습니다.
어린이펀드는 오래 가는 통장이에요
어린이펀드는 일반 공모펀드와 구조가 비슷하지만 적립식 장기 투자용 상품이 많습니다. 10~20년 이상 굴릴 수 있어 복리 효과를 크게 볼 수 있습니다.
청약통장은 만 14세가 효율적이에요
아이 청약통장을 일찍 만들어 두려는 분이 많습니다. 하지만 미성년자는 가입 기간을 최대 5년까지만 인정합니다. 그래서 만 14세에 만드는 것이 가장 효율적입니다. 그보다 일찍 만들어도 앞선 기간은 가점에 반영되지 않습니다.
증여세, 이것만은 꼭 기억하세요 🧩
아이 계좌에 돈을 넣을 때 가장 헷갈리는 부분이 예수금입니다. 부모가 자녀의 매매 계좌에 예수금으로 돈을 넣어 두면 증여로 봅니다.
| 구분 | 비과세 증여 한도 | 기간 |
|---|---|---|
| 미성년 자녀 | 2,000만원 | 10년 |
| 성인 자녀 | 5,000만원 | 10년 |
한도 안의 금액이라도 증여 신고는 3개월 이내에 해야 합니다.
출생 직후부터 10년 주기로 나눠 주는 방법 🌱
비과세 한도는 10년마다 새로 생깁니다. 그래서 출생 직후부터 10년 단위로 한도만큼 나눠 증여하는 방법이 가장 효과적입니다. 이를 유기정기금 증여라고도 부릅니다.
- 태어나자마자: 2,000만원
- 11세: 2,000만원
- 성인 이후: 10년마다 5,000만원
자주 묻는 질문 Q&A 💬
-
Q. 아이 용돈으로 바로 주식을 사 줘도 될까요? A. 가능합니다. 다만 먼저 목표를 함께 정하고, 소액으로 시작해 보세요. 부담되면 모의투자부터 해 보는 것도 좋습니다.
-
Q. 아이 계좌에 넣은 돈도 증여인가요? A. 부모가 자녀 매매 계좌에 넣은 예수금은 증여로 봅니다. 미성년 자녀는 10년간 2,000만원까지 비과세이며, 신고는 3개월 이내에 해야 합니다.
-
Q. 청약통장은 빨리 만들수록 좋지 않나요? A. 미성년 가입 기간은 5년까지만 인정됩니다. 만 14세에 만드는 것이 가장 효율적입니다.
-
Q. 연금저축이 아이에게도 도움이 되나요? A. 과세이연 덕에 복리 효과를 기대할 수 있습니다. 성인이 된 뒤 기존 납입금에 세액공제를 신청할 수도 있습니다.
개인 상황에 따라 세금과 계좌 조건이 다를 수 있으니, 가입 전 증권사나 세무 전문가에게 확인하세요.
📘 꿀팁닷컴 작성 원칙
- 사람이 직접 확인하고 씁니다. 공공누리 제1유형 공식 자료만 출처로 삼고, 원문 숫자는 그대로 옮깁니다.
- 최종 확인일 2026.09.30 · 발행일 2026.09.30
- 사실과 다른 내용은 문의 페이지에서 알려주세요. 확인 후 정정하고 변경 사실을 글에 남깁니다.