 꿀팁닷컴
금리 오르면 내 생활은? 대출·예금 영향 총정리 💸
3초 요약
- 기준금리는 7·8월 연속 인상으로 3.00%가 됐고 추가 인상 여지도 남아 있습니다
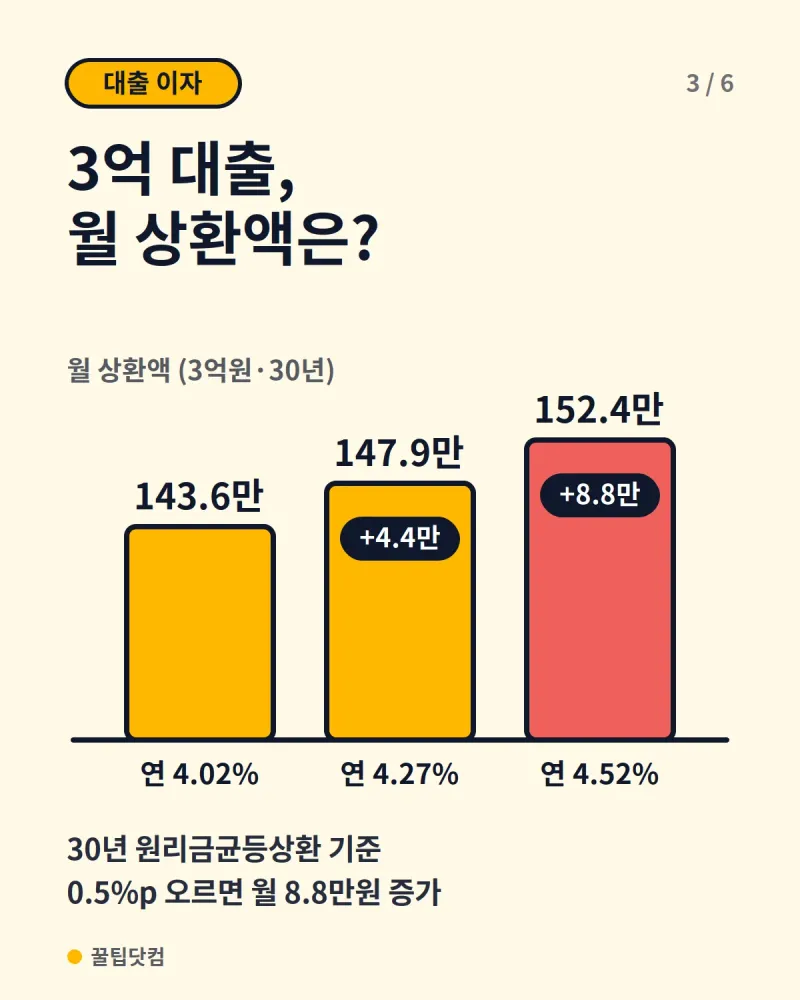
- 3억원 30년 대출은 금리가 0.5%p 오르면 월 약 8만 8천원을 더 냅니다
- 대출은 고정·변동 여부부터, 예금은 만기 분산으로 대응해 보세요
카드뉴스로 먼저 보기
전체 6장 보기 →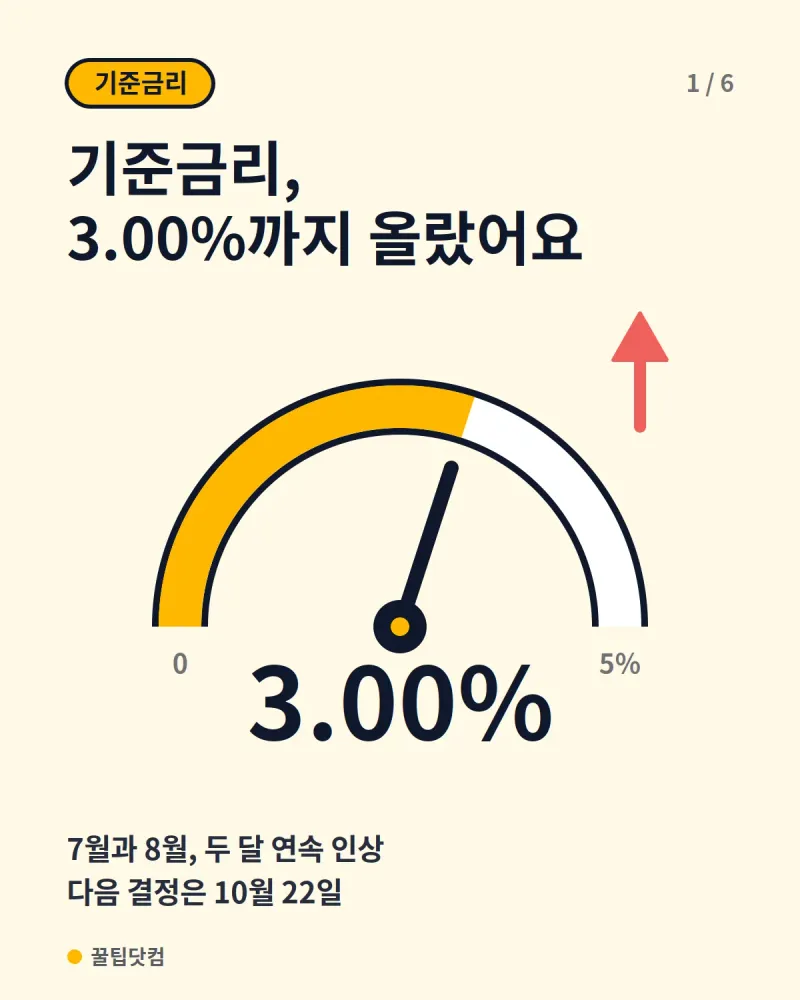
기준금리가 두 달 연속 올라 3.00%가 됐습니다. 뉴스에서 “0.25%p 인상”이라고 해도 내 통장에 얼마나 영향이 있는지는 감이 잘 안 옵니다. 대출 이자, 예금 이자, 생활비까지 숫자로 정리했습니다. 내 대출이 고정인지 변동인지부터 확인해 보세요.
기준금리가 오르면 내 통장엔 어떤 일이? 🤔
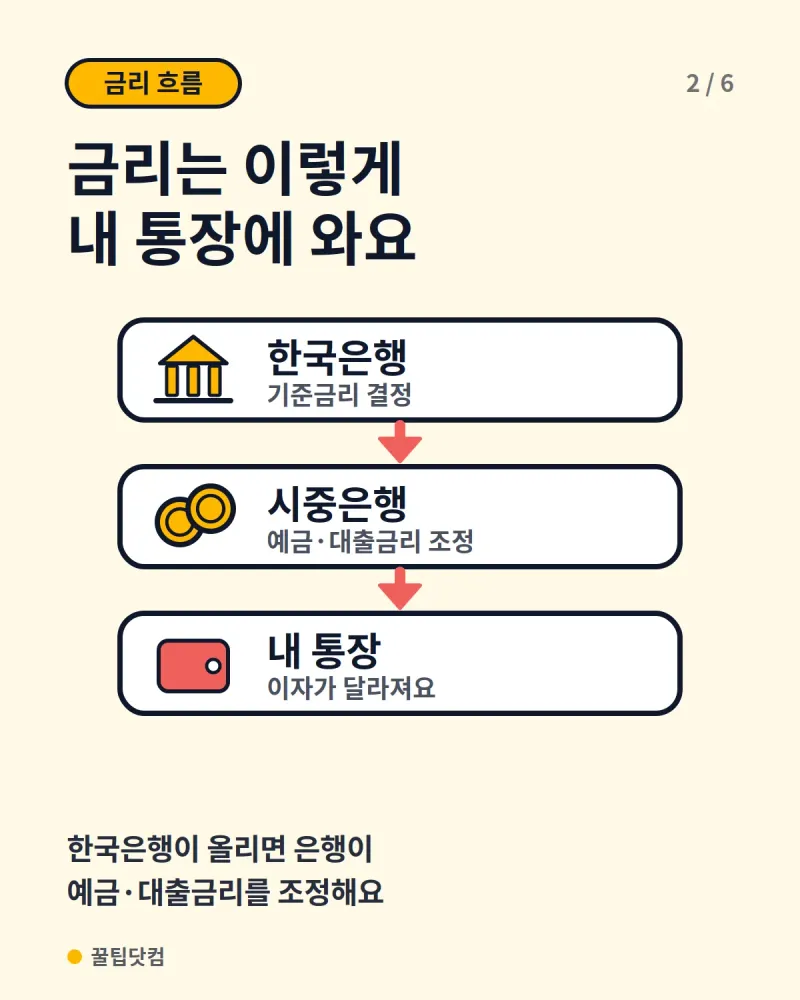
기준금리는 한국은행이 정하는 금리의 기준선입니다. 이 기준선이 올라가면 시장금리와 은행의 자금 조달 비용이 함께 오릅니다. 은행은 늘어난 비용을 예금금리와 대출금리에 나눠 반영합니다.
다만 변화가 하루아침에 오지는 않습니다. 한국은행은 기준금리 인상이 대출금리에 가장 크게 반영되기까지 5개월 정도 걸릴 수 있다고 분석했습니다. 지금 이자가 그대로여도 앞으로 오를 수 있다는 뜻입니다.
지금 기준금리는 어디까지 왔을까? 📈
한국은행은 7월에 3년 6개월 만에 금리를 올렸고, 8월에 한 번 더 올렸습니다. 다음 결정은 10월 22일 금융통화위원회에서 나옵니다. 한국은행은 물가와 경기를 보면서 추가 인상의 시기와 속도를 정하겠다고 밝혔습니다.
| 시점 | 기준금리 | 변화 |
|---|---|---|
| 2026년 5월까지 | 2.50% | 동결 |
| 2026년 7월 16일 | 2.75% | 0.25%p 인상 |
| 2026년 8월 27일 | 3.00% | 0.25%p 인상 |
미국도 9월 16일 기준금리를 0.25%p 올려 3.75~4.00%가 됐습니다. 다른 나라 금리가 오르면 환율과 시장금리를 거쳐 우리 금리에도 영향을 줄 수 있습니다.
대출 이자는 얼마나 늘어날까? 🏠
가장 먼저 체감하는 곳이 대출입니다. 3억원을 30년 만기 원리금균등상환으로 빌렸다고 계산해 보면 이렇습니다.
| 적용 금리 | 월 상환액 | 지금보다 늘어난 금액 |
|---|---|---|
| 연 4.02% | 약 143만 6천원 | 기준 |
| 연 4.27% | 약 147만 9천원 | 월 약 4만 4천원 |
| 연 4.52% | 약 152만 4천원 | 월 약 8만 8천원 |
금리가 0.5%p만 올라도 1년이면 약 105만원을 더 내는 셈입니다. 원금을 많이 갚은 뒤라면 늘어나는 금액은 이보다 줄어듭니다. 이 표는 예시일 뿐이니 내 대출의 실제 금리와 잔액으로 다시 계산해 보세요.
고정금리와 변동금리, 뭐가 달라요? ⚖️
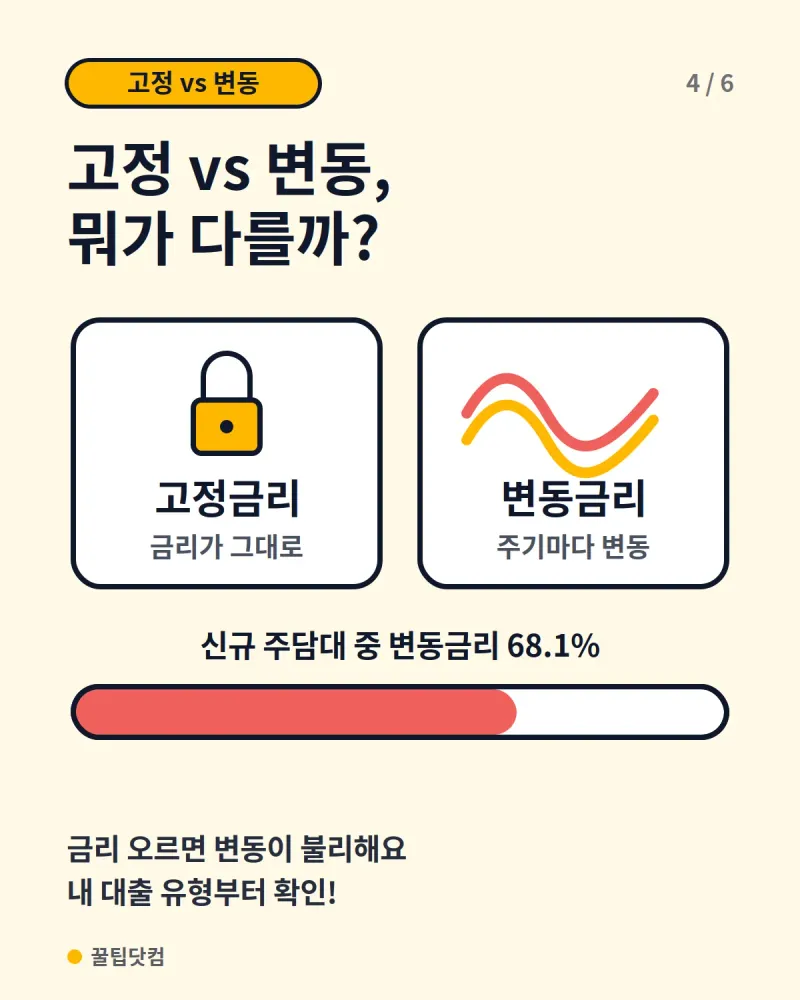
변동금리는 기준이 되는 금리가 바뀌면 정해진 주기마다 내 금리도 바뀝니다. 고정금리는 약정한 기간 동안 금리가 그대로입니다. 금리 상승기에는 변동금리가 상대적으로 부담스럽습니다.
그런데 최근 신규 주택담보대출의 68.1%가 변동금리입니다. 2014년 2월 이후 가장 높은 비중입니다. 7월 기준 평균 금리는 변동형이 4.35%, 고정형이 4.76%로 변동형이 더 낮아 보였기 때문입니다. 하지만 앞으로 금리가 더 오르면 이 차이는 줄어들 수 있습니다.
예금·적금은 유리해질까? 🏦
대출과 반대로 예금은 반가운 소식이 있습니다. 은행들이 예금금리를 올리면서 일부 1년 만기 정기예금은 3%대 중반까지 올랐습니다. 1억원을 연 3.5%로 1년 맡기면 세전 이자가 350만원입니다.
여기서 이자소득세 15.4%를 빼면 실제로 받는 돈은 약 296만원입니다. 금리가 올랐다고 해도 세금과 물가를 함께 봐야 합니다. 예금금리가 오른다고 무조건 좋은 것은 아닙니다. 대출이 있다면 예금 이자보다 대출 이자가 더 클 수 있기 때문입니다.
생활 속에서 또 어떤 게 달라질까? 🛒
대출과 예금 외에도 금리 변화는 여러 곳에서 느껴집니다.
- 신용대출: 7월 평균 금리가 5.97%로 주택담보대출보다 높습니다. 금리가 오르면 이자 부담이 더 크게 느껴집니다
- 전세·월세 자금 대출: 상품에 따라 변동금리가 많아 같은 흐름을 탈 수 있습니다. 약정서에서 금리 재산정 시점을 확인하세요
- 소비와 저축 습관: 이자 부담이 늘면 쓸 수 있는 돈이 줄고, 예금 이자가 오르면 저축이 매력적으로 보입니다
오늘 바로 해 볼 점검 5가지 ✅
- 대출 유형 확인하기: 은행 앱이나 약정서에서 고정·변동, 금리 재산정 주기를 봅니다
- 월 이자 계산해 보기: 금리가 0.25%p, 0.5%p 오르면 얼마나 늘지 미리 계산합니다
- 금리 높은 대출부터 줄이기: 신용대출처럼 금리가 높은 빚을 먼저 갚는 것이 이자 절감에 유리합니다
- 고정금리 전환 검토하기: 중도상환수수료와 새 금리를 비교한 뒤 결정합니다
- 예금은 만기 나누기: 금리가 더 오를 수 있으니 한 번에 묶지 말고 만기를 분산합니다
자주 묻는 질문 Q&A 💬
-
Q. 기준금리가 오르면 내 대출금리도 바로 오르나요? A. 바로 같은 폭으로 오르지는 않습니다. 변동금리는 정해진 재산정 시점에 반영되고, 은행마다 가산금리 조정도 다릅니다.
-
Q. 고정금리로 바꾸는 게 무조건 이득인가요? A. 아닙니다. 고정금리가 지금 더 높을 수 있고, 갈아탈 때 중도상환수수료가 생길 수 있습니다. 새 금리와 수수료를 함께 비교하세요.
-
Q. 금리가 더 오를까요? A. 한국은행은 물가와 경기 흐름을 보며 추가 인상 시기와 속도를 정하겠다고 했습니다. 다음 결정은 10월 22일에 나옵니다.
-
Q. 예금은 지금 가입하는 게 좋을까요? A. 금리가 추가로 오를 가능성이 있어 한 번에 큰 금액을 묶기보다 만기를 나눠 가입하는 방법이 있습니다.
금리와 상품 조건은 수시로 바뀌므로, 실제 가입이나 갈아타기 전에는 금융기관이나 전문가에게 확인하세요.
📘 꿀팁닷컴 작성 원칙
- 사람이 직접 확인하고 씁니다. 공공누리 제1유형 공식 자료만 출처로 삼고, 원문 숫자는 그대로 옮깁니다.
- 최종 확인일 2026.09.30 · 발행일 2026.09.30
- 사실과 다른 내용은 문의 페이지에서 알려주세요. 확인 후 정정하고 변경 사실을 글에 남깁니다.