 꿀팁닷컴
청약통장 전환 기한, 2027년 9월까지 늘었어요 🏠
3초 요약
- 청약예금·부금·저축을 종합저축으로 바꾸는 기한이 2027년 9월 30일로 1년 늘었습니다
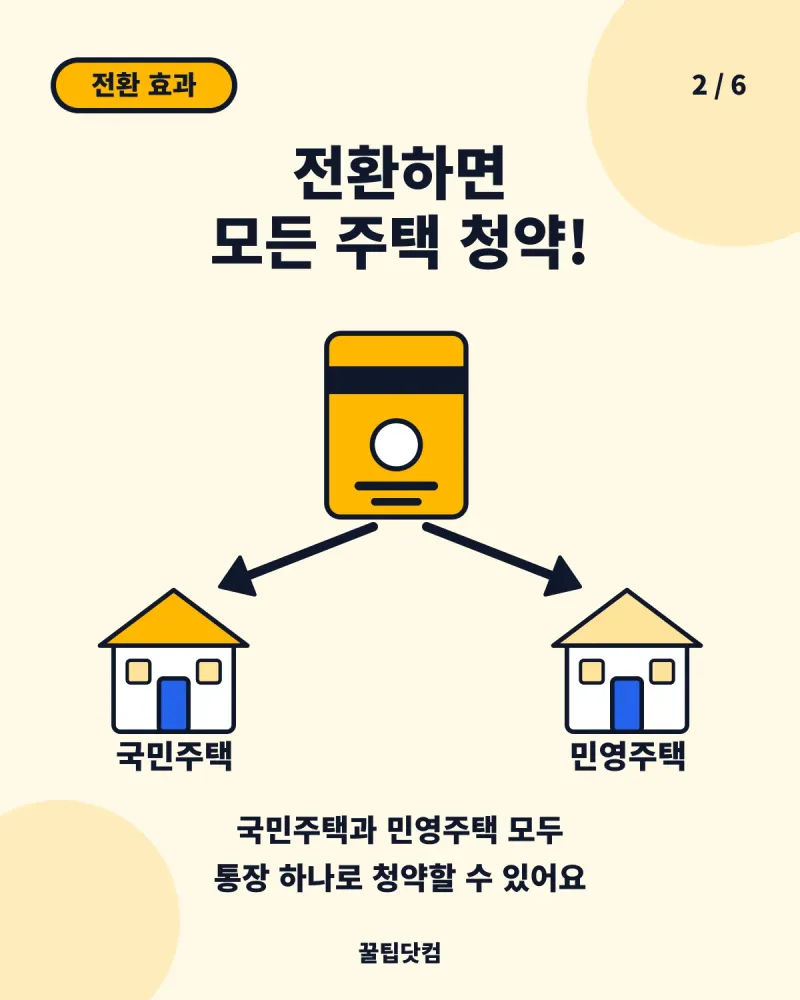
- 전환하면 국민·민영주택에 모두 청약하고, 원래 유형의 실적은 그대로 인정됩니다
- 새 유형 실적은 전환일부터 쌓이고, 한번 바꾸면 되돌릴 수 없으니 신중히 정하세요
카드뉴스로 먼저 보기
전체 6장 보기 →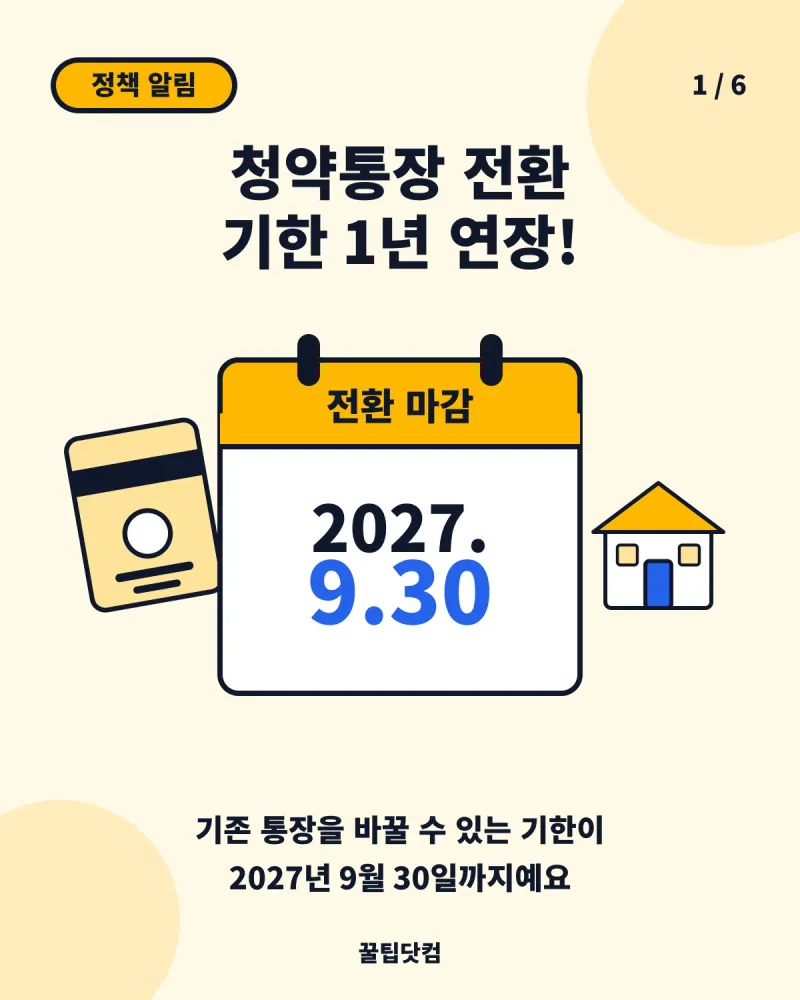
예전에 만든 청약저축·청약예금·청약부금이 아직 남아 있나요? 이 통장을 주택청약종합저축으로 바꿀 수 있는 기한이 2027년 9월 30일로 1년 늘었습니다. 바꾸면 청약할 수 있는 주택이 넓어집니다. 다만 되돌릴 수 없어서 따져 볼 점도 있어요. 핵심만 정리했습니다.
청약통장 종류가 왜 여러 개였을까? 🤔
과거에는 청약하려는 주택에 따라 통장이 나뉘어 있었습니다. 청약저축은 국민주택용, 청약예금·부금은 민영주택용이었어요. 2009년 주택청약종합저축이 나오면서 한 통장으로 모든 주택에 청약할 수 있게 됐습니다.
종전 통장을 가진 분들을 위한 전환 제도는 2024년 10월부터 운영 중입니다. 참고로 청약통장은 모든 금융기관을 통틀어 1인 1계좌만 만들 수 있어요.
| 종전 통장 | 전환 전 청약 가능 | 전환 후 청약 가능 |
|---|---|---|
| 청약저축 | 국민주택 | 국민주택 + 민영주택 |
| 청약예금·청약부금 | 민영주택 | 국민주택 + 민영주택 |
기한은 정확히 언제까지일까? 📅
국토교통부가 전환 기한을 2026년 9월 30일에서 2027년 9월 30일로 1년 연장했습니다. 예전 기사나 블로그에 적힌 “2025년 9월”, “2026년 9월”은 이미 지난 날짜예요.
앞으로 또 연장된다는 보장은 없습니다. 전환을 생각 중이라면 여유를 두고 결정하세요.
전환하면 뭐가 좋아질까? ✨
청약 기회가 넓어져요
통장 하나로 국민주택과 민영주택 모두 청약할 수 있습니다. 단지가 나올 때마다 통장 유형을 따질 필요가 줄어요.
금리 혜택도 손봅니다
지금은 전환 뒤 종합저축 가입 기간을 기준으로 금리가 붙어서, 2년이 지나야 최고금리(연 3.1%, 변동금리)를 받습니다. 국토교통부는 10월 고시 개정으로 종전 가입 기간도 인정해, 전환 즉시 최고금리를 적용할 예정입니다.
은행 선택 폭이 넓어져요
청약예금·부금 가입자는 원래 가입한 은행 말고도 주택도시기금 수탁은행 9곳 중 원하는 곳에서 전환할 수 있습니다.
기존 실적은 어디까지 인정될까? 🧾
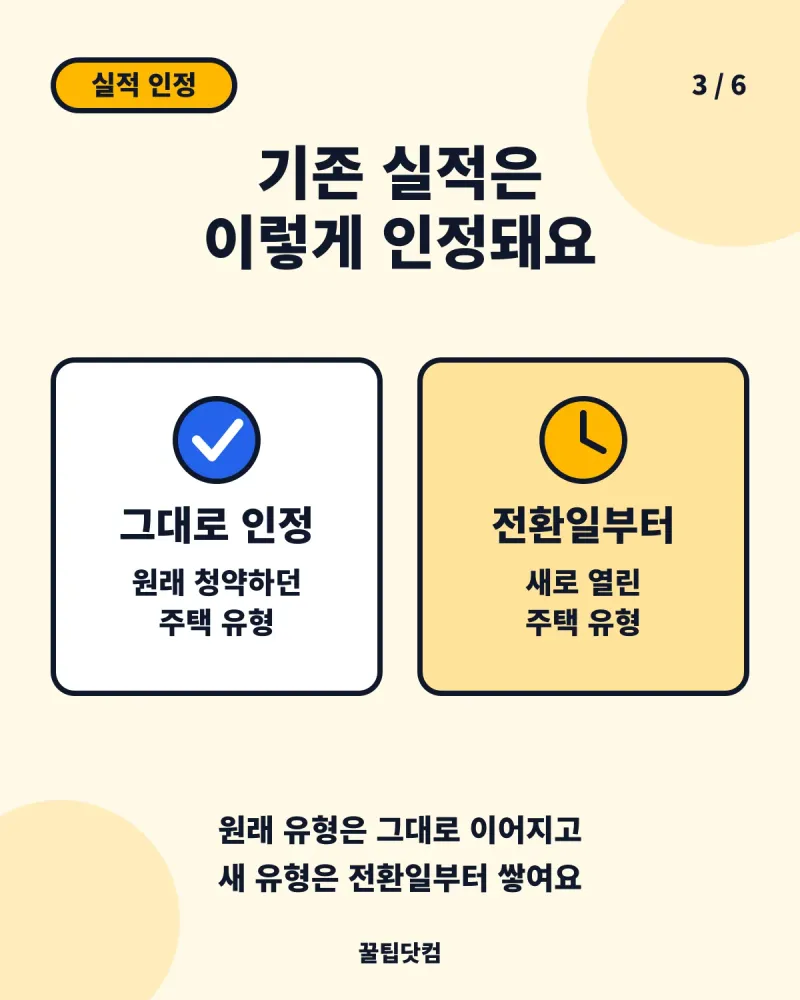
원래 청약할 수 있던 유형의 실적은 그대로 이어집니다. 새로 청약할 수 있게 된 유형은 전환일부터 새로 쌓아요.
| 종전 통장 | 그대로 인정 | 전환일부터 새로 쌓임 |
|---|---|---|
| 청약저축 | 국민주택: 납입인정금액·납입횟수 | 민영주택: 가입 기간 (기존 원금은 예치금으로 인정) |
| 청약예금·부금 | 민영주택: 가입 기간·예치금 | 국민주택: 납입금액·납입횟수·가입 기간 |
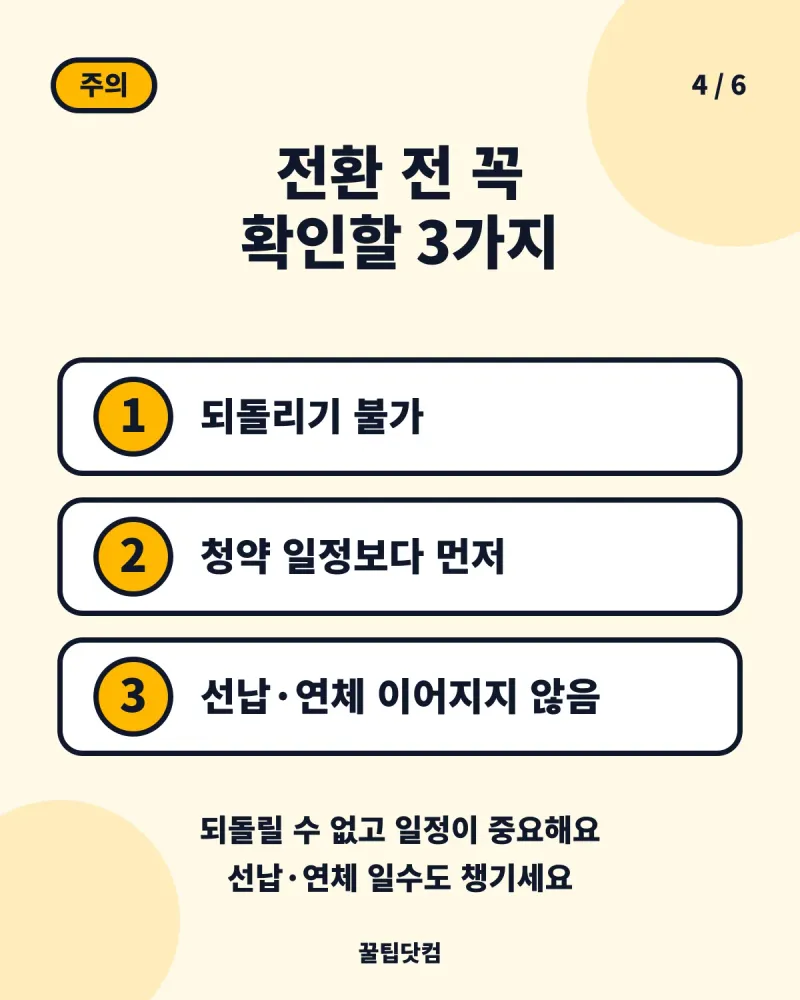
전환 전에 꼭 확인할 3가지 ⚠️
1. 한번 바꾸면 되돌릴 수 없어요
종합저축으로 갈아탄 뒤 예전 통장으로 돌아갈 수 없습니다. 전환 전 통장으로 청약하는 것도 불가능해요.
2. 청약 일정보다 먼저 전환해야 해요
관심 단지가 있다면 공고 일정부터 확인하세요. 은행 안내 기준으로 청약저축은 입주자모집공고일 전날, 청약예금·부금은 최초 청약접수일 전날까지 전환을 마쳐야 합니다. 통장 종류마다 기준일이 다르니 신청 전 은행에 다시 확인하세요.
3. 선납·연체 일수와 명의 변경을 챙기세요
기존 통장의 선납·연체 일수는 새 계좌로 이어지지 않습니다. 공공주택 청약이 목표라면 납입 횟수 계산에 영향이 있을 수 있어요.
또 종합저축은 상속 외에는 명의를 바꿀 수 없습니다. 반면 청약저축과 2000년 3월 26일 이전 가입 청약예금·부금은 세대주 변경 때 배우자·직계존비속으로 명의 변경이 가능해요. 부모님의 오래된 청약저축을 자녀가 물려받을 계획이라면 전환 전에 꼭 따져 보세요.
내 통장, 바꾸는 게 좋을까? 🧭
상황별로 정리하면 이렇습니다. 어디까지나 참고용이니 최종 판단은 본인 계획에 맞춰 하세요.
| 내 상황 | 참고할 점 |
|---|---|
| 청약예금·부금, 국민주택도 노리고 싶다 | 전환 시 청약 선택지가 크게 늘어요 |
| 청약저축, 국민주택만 노린다 | 청약 측면 실익은 작아요 |
| 청약저축, 민영주택도 열어 두고 싶다 | 가능하지만 민영 실적은 전환일부터 쌓여요 |
| 노리는 단지 공고가 코앞이다 | 공고·접수 일정 이후 전환하면 그 단지는 청약할 수 없어요 |
신청은 어디서 할까? 📱
종전 통장을 만든 은행의 영업점이나 모바일 앱에서 신청합니다. 은행마다 절차가 조금씩 다르니 방문 전 앱이나 전화로 확인하세요. 2000년 3월 26일 이전에 가입한 청약예금·부금은 은행 영업점에서만 전환할 수 있다는 안내도 있습니다.
자주 묻는 질문 Q&A 💬
-
Q. 전환 기한이 정확히 언제인가요? A. 2027년 9월 30일입니다. 국토교통부가 2026년 9월 30일에서 1년 연장했어요.
-
Q. 전환하면 기존 납입 실적이 사라지나요? A. 아니요. 원래 청약하던 유형의 가입 기간·납입 실적은 그대로 인정됩니다. 새로 열리는 유형의 실적만 전환일부터 쌓여요.
-
Q. 전환했다가 마음이 바뀌면 되돌릴 수 있나요? A. 되돌릴 수 없습니다. 전환 전 통장 조건을 꼼꼼히 비교한 뒤 신청하세요.
-
Q. 청약하려는 단지가 있는데 언제까지 전환해야 하나요? A. 통장 종류에 따라 입주자모집공고일 전날 또는 최초 청약접수일 전날까지입니다. 신청 전 은행에서 기준일을 확인하세요.
제도와 금리는 바뀔 수 있으니, 전환 전 가입 은행이나 주택도시기금 안내에서 최신 내용을 확인하세요.
📘 꿀팁닷컴 작성 원칙
- 사람이 직접 확인하고 씁니다. 공공누리 제1유형 공식 자료만 출처로 삼고, 원문 숫자는 그대로 옮깁니다.
- 최종 확인일 2026.09.30 · 발행일 2026.09.30
- 사실과 다른 내용은 문의 페이지에서 알려주세요. 확인 후 정정하고 변경 사실을 글에 남깁니다.